Domain aerosolspray.de kaufen?
Wir ziehen mit dem Projekt
aerosolspray.de um.
Sind Sie am Kauf der Domain
aerosolspray.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aerosolspray.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **

Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
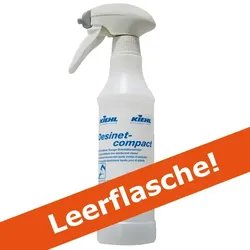
Sprühflasche Kiehl Desinet Compact Sprühkopf leer 500 ml zur optimalen Verarbeitung der Desinet-GebrauchslösungDie Leerflasche mit Sprühkopf eignet sich für die Desinet Gebrauchslösung. Man kann die leere Dosierflasche mehrmals nachfüllen. Leerflasche2,74 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sprühflasche Kiehl Profless mit Sprühkopf, leer 500 ml zur optimalen Verarbeitung der Profless-GebrauchslösungDie Leerflasche mit Sprühkopf eignet sich besonders zur mehrmaligen Nachfüllung der Profless-Gebrauchslösung. Leerflasche Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.2,74 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **

Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
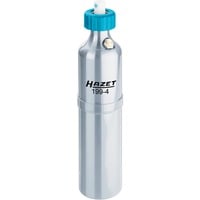
HAZET Sprühflasche 199-4 (silber, zur Befüllung mit Druckluft)Die Sprühflasche 199-4 von HAZET eignet sich zur Verwendung mit Multifunktionssprays, wie z.B. Kriechöl, Rostlöser oder Bremsenreiniger. Sie ermöglicht eine Kostenersparnis durch die Nutzung von Großgebinden. Durch den Flaschenhals (Ø 25mm) oder in das Unterteil (Ø 54mm) lässt sie sich einfach befüllen. Die Sprühflasche 199-4 ist mit widerstandsfähigen Vitondichtungen, einer 155mm langen Strahldüse und einer kurzen Sprühdüse ausgestattet. Die zweiteilige Bauform erleichtert anschließend die Reinigung. Auf einen BlickTypDrucksprüherFarbesilberHersteller-Nr.199-4VerwendungszweckMultifunktionssprays, z.B. Kriechöl, Rostlöser, BremsenreinigerFormDrucksprüher mit TankTankinhalt0,227 LiterAlle technischen Daten anzeigen (14 Angaben)Technische DatenTypDrucksprüherFarbesilberHersteller-Nr.199-4VerwendungszweckMultifunktionssprays, z.B. Kriechöl, Rostlöser, BremsenreinigerFormDrucksprüher mit TankTankinhalt0,227 LiterFunktionenImpulsauslösungWasserstrahlSprühnebel, PunktstrahlDüse155mm lange...64,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sprühflasche Kiehl Desinet Compact Sprühkopf leer 500 ml zur optimalen Verarbeitung der Desinet-GebrauchslösungDie Leerflasche mit Sprühkopf eignet sich für die Desinet Gebrauchslösung. Man kann die leere Dosierflasche mehrmals nachfüllen. Leerflasche2,74 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sprühflasche Kiehl Profless mit Sprühkopf, leer 500 ml zur optimalen Verarbeitung der Profless-GebrauchslösungDie Leerflasche mit Sprühkopf eignet sich besonders zur mehrmaligen Nachfüllung der Profless-Gebrauchslösung. Leerflasche Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.2,74 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
Sprühflasche Kiehl Desisan mit Schaum-Sprühkopf leer 500 ml zur optimalen Verarbeitung der Desisan-GebrauchslösungDie Leerflasche mit Sprühkopf eignet sich für die Desisan Gebrauchslösung. Man kann die leere Dosierflasche mehrmals nachfüllen. Leerflasche2,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung?
Wer ist versicherungspflichtig in der gesetzlichen Unfallversicherung? In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versicherungspflichtig, unabhängig von ihrem Beschäftigungsverhältnis oder ihrer Tätigkeit. Auch Auszubildende, Schülerinnen und Schüler sowie Studierende sind in der Regel versichert. Selbstständige können sich freiwillig versichern lassen. Zudem sind auch ehrenamtlich Tätige und bestimmte Personengruppen wie beispielsweise Pflegepersonen oder Menschen mit Behinderungen versicherungspflichtig. Insgesamt sollen alle Personen, die einem erhöhten Unfallrisiko ausgesetzt sind, durch die gesetzliche Unfallversicherung abgesichert werden. **
-
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung?
Wer ist pflichtversichert in der gesetzlichen Unfallversicherung? **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.